Когда появляются свободные деньги, возникает вопрос: как сохранить сбережения и при этом получить дополнительный доход? Один из привычных вариантов — положить деньги на банковский депозит. Другой — приобрести государственные ценные бумаги и фактически одолжить деньги государству под проценты. Оба инструмента позволяют получать некий доход. Однако различаются доходность, условия возврата денег, налогообложение и риски.
Государственные облигации
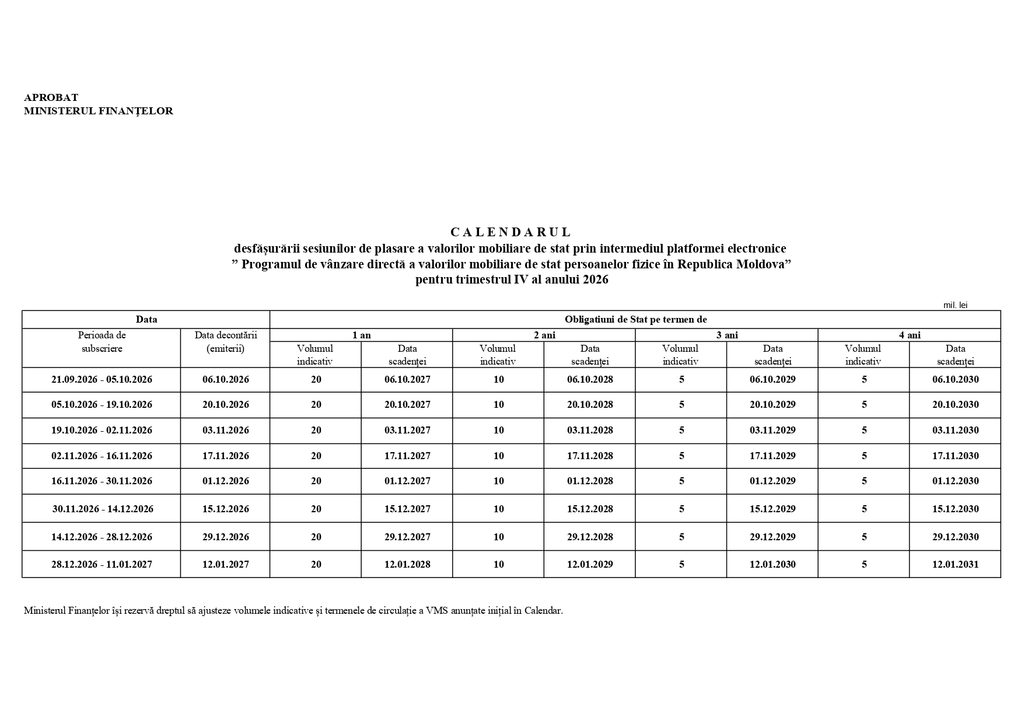
Министерство финансов Молдовы предлагает гражданам приобрести государственные облигации через платформу eVMS.md. График внизу.
Условия зависят от срока вложения денег.
Номинальная стоимость одной облигации составляет 100 леев. Проценты выплачиваются каждые полгода непосредственно на банковский счёт инвестора. При этом ставка фиксируется на весь срок обращения облигации. Например, если человек приобрёл четырёхлетние облигации под определенный годовых, он продолжит получать этот процент независимо от того, как изменятся ставки по новым банковским депозитам.
Ознакомиться с процентными ставками можено на сайте Минфина по данной ссылке.
Банковские вклады
В отличие от государственных облигаций, банковские депозиты могут существенно различаться по условиям. Одни позволяют снимать и пополнять деньги, другие предусматривают повышенную ставку при условии, что вкладчик не будет трогать сбережения до окончания договора. Для ориентира: средневзвешенная ставка по новым банковским депозитам в леях сроком от 6 до 12 месяцев, использованная для расчёта показателя на III квартал 2026 года, составляет 5,71% годовых. Это не универсальная ставка для всех банков и не обязательно самое выгодное предложение на рынке. Разница между ставками кажется небольшой. Но на крупных суммах она становится заметной.
Средневзвешщенную ставку по новым банковским кредитам можно узнать на сайте Нацбанка Молдовы (справа ввверху). У коммерческих банков ставки могут отлитчваться, потому лучше обратииься на сайт конкретного банка или в их службу поддержки клиентов.
Какой налог на прибыль?
Есть ещё одно существенное обстоятельство — налоги.
С 15 августа 2024 года доходы физических лиц — резидентов Молдовы от процентов и прироста капитала по государственным ценным бумагам освобождены от налогообложения. Поэтому при сравнении с депозитом нужно учитывать не только объявленную банком ставку, но и сумму, которую вкладчик фактически получит после налогов.
Что надёжнее?
Государственные облигации обеспечены обязательствами Республики Молдова. По информации Министерства финансов, с момента создания рынка государственных ценных бумаг государство не допускало невыплат основной суммы или процентов по ним. Однако это не означает полного отсутствия суверенного риска в будущем.
Банковские вклады имеют другой механизм защиты — систему гарантирования депозитов, действующую в пределах установленного законом лимита и при соблюдении условий гарантирования.
Следовательно, сравнивать нужно не только проценты, но и механизмы защиты вложенных денег.
Можно ли забрать деньги досрочно?
Здесь банковский депозит может иметь преимущество. Некоторые банковские продукты позволяют получить деньги до окончания срока договора, хотя вкладчик может потерять часть начисленных процентов. Условия зависят от конкретного банка. С государственными облигациями ситуация сложнее. Их можно продать на вторичном рынке, однако возможность быстро найти покупателя и получить первоначально вложенную сумму не гарантирована. Рыночная цена может отличаться от номинальной. Поэтому вкладывать в долгосрочные облигации деньги, которые могут понадобиться через несколько месяцев, следует с учётом риска досрочной продажи.
Что с инфляцией?
Высокая процентная ставка сама по себе не гарантирует увеличения покупательной способности сбережений. Если годовая инфляция составит 8%, а доходность вложения — 7,45%, номинально денег станет больше, но купить на них можно будет несколько меньше товаров и услуг. Это касается и банковских депозитов, и государственных облигаций.